Większość czekolady na świecie zaczyna się w Afryce Zachodniej — w Wybrzeżu Kości Słoniowej i Ghanie, dwóch największych krajach producenckich. To kakao masowe, tańsze i o klasycznym smaku, ale jego cena ma drugą stronę: raport NORC z 2020 r. oszacował liczbę dzieci pracujących przy kakao w obu krajach na 1,56 mln. Ten tekst zbiera to, co o kakao z tego regionu wiadomo na pewno — od odmian po przepisy, które wejdą w życie w grudniu 2026 r.
Autor: Redakcja Witalności · Aktualizacja: 2026-10-28 · Materiał informacyjny
Skala
Wybrzeże Kości Słoniowej i Ghana — dwaj najwięksi producenci na świecie; produkcja światowa 4,733 mln ton (2024/25)
Typ kakao
masowe, głównie Forastero (Amelonado); profil „klasycznie czekoladowy”
Praca dzieci
1,56 mln dzieci w pracy dzieci, 1,48 mln w pracy niebezpiecznej (NORC, sezon 2018/19)
Cena minimalna Fairtrade
2 400 USD/t FOB + 240 USD/t premii od 1 października 2019
EUDR
od 30 grudnia 2026 r. kakao na rynku UE musi mieć geolokalizację działek
Kakao z Afryki Zachodniej — skala: Wybrzeże Kości Słoniowej, Ghana, Nigeria, Kamerun
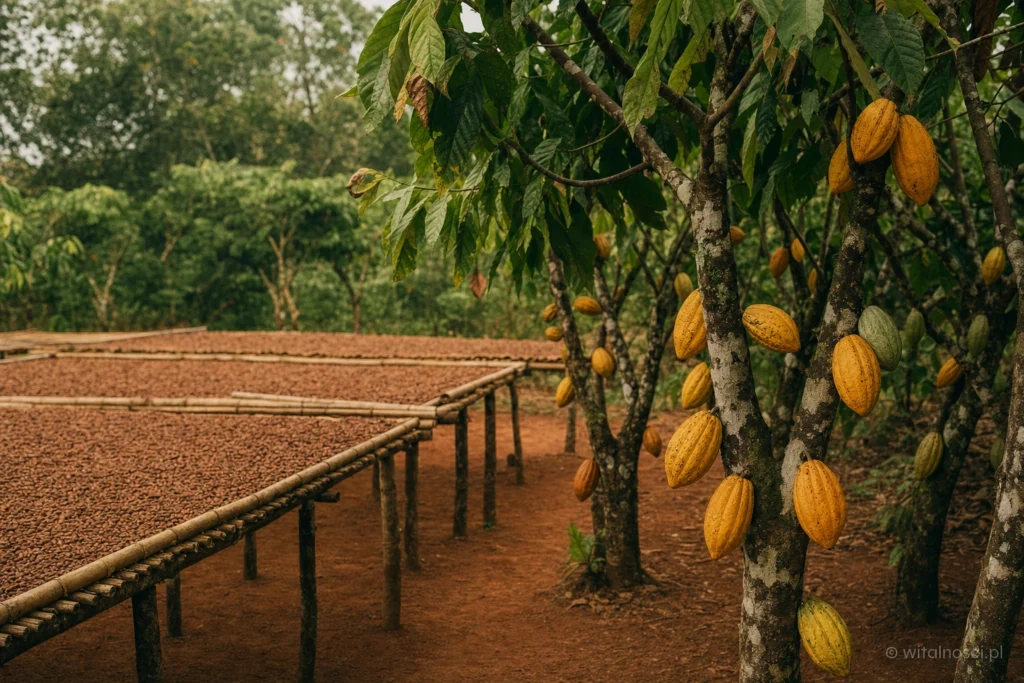
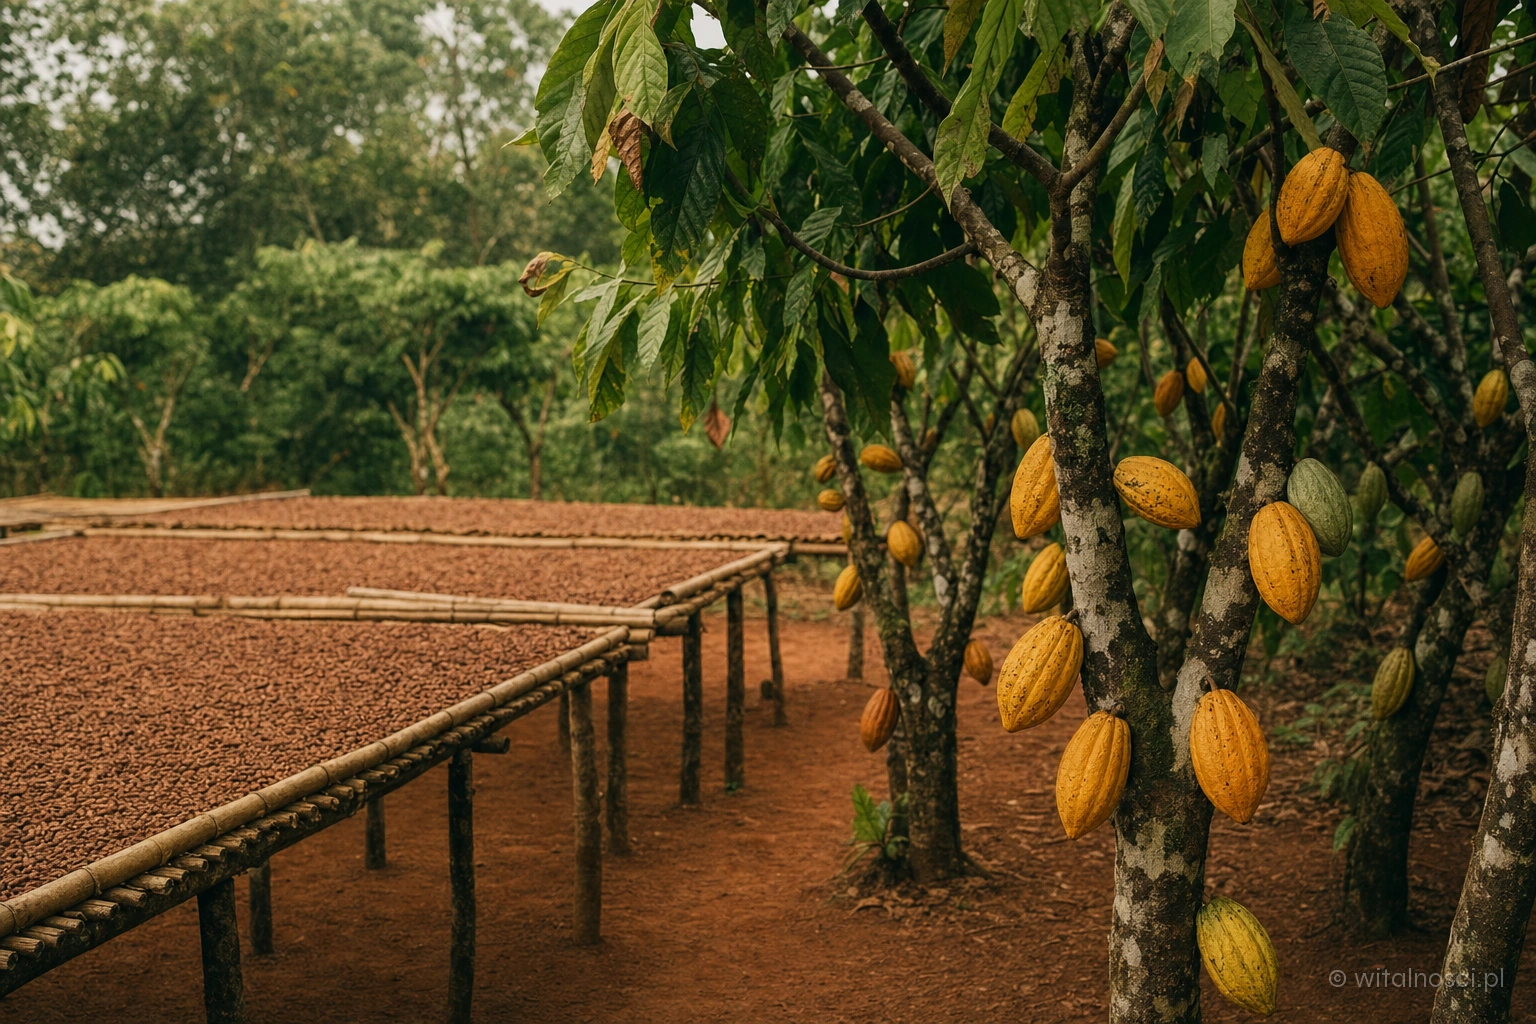
Afryka Zachodnia to serce światowej produkcji kakao. Raport NORC o pracy dzieci opisuje Wybrzeże Kości Słoniowej i Ghanę jako dwóch największych producentów na świecie; za nimi plasują się Nigeria i Kamerun. Światowa produkcja ziarna w sezonie 2024/25 wyniosła według ICCO 4,733 mln ton — dokładnych udziałów krajowych ICCO nie publikuje bezpłatnie, więc ich tu nie podajemy, choć w internecie krążą liczby bez źródła.
Kakao afrykańskie to niemal w całości kakao masowe (bulk) w klasyfikacji ICCO — surowiec dla przemysłowej czekolady, kakao w proszku i masła kakaowego. Dominują drzewa typu Forastero z grupy Amelonado, odporne i plenne, o profilu smakowym nazywanym „klasycznie czekoladowym”: bez kwasowości i nut kwiatowych, które cechują kakao szlachetne z Ameryki Łacińskiej. ICCO podaje przy tym ciekawy wyjątek: kameruńskie Trinitario, mimo odmiany kojarzonej z kakao szlachetnym, klasyfikuje jako masowe.
Dlaczego kakao z Afryki Zachodniej jest tańsze
Cena kakao masowego wynika ze skali, standaryzacji i sposobu handlu: ziarno z milionów małych gospodarstw trafia do skupu, jest mieszane i sprzedawane jako towar giełdowy, a nie jako produkt z nazwą plantacji. Kakao szlachetne — około 12% światowego eksportu — sprzedaje się z premią, zwykle w małych partiach o znanym pochodzeniu.
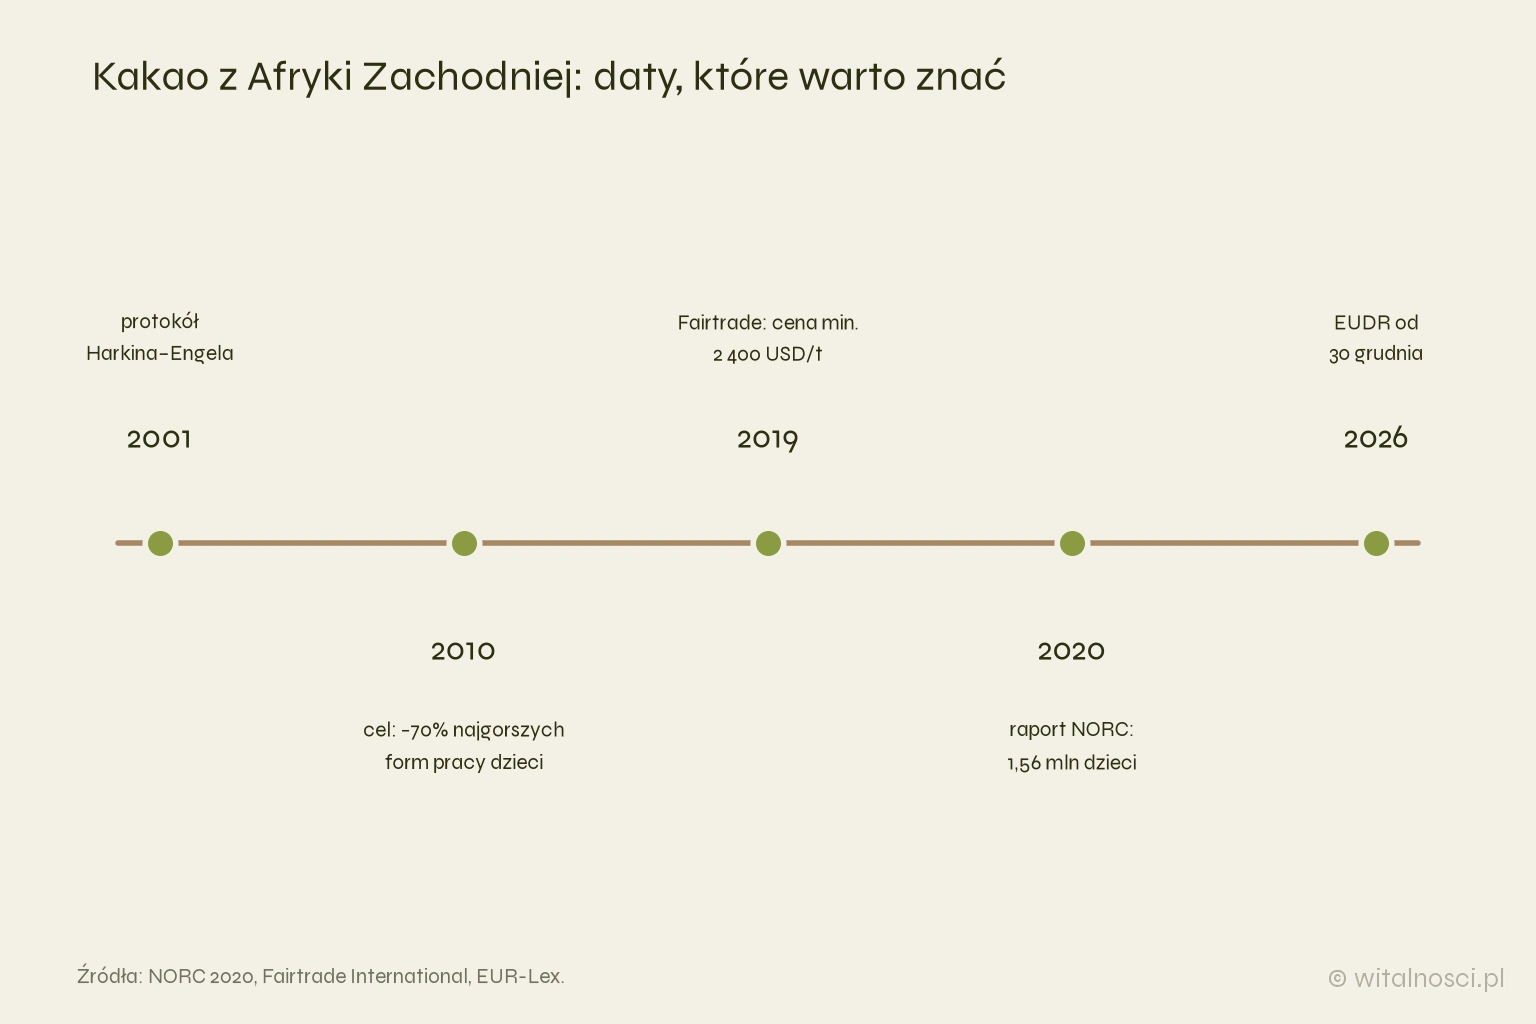
Punkt odniesienia dla ceny daje system Fairtrade. Od 1 października 2019 r. cena minimalna kakao konwencjonalnego wynosi 2 400 USD za tonę w porcie wywozu (FOB), podniesiona z 2 000 USD, a dodatkowa premia Fairtrade — 240 USD za tonę (wcześniej 200 USD). Dla kakao ekologicznego cena minimalna to 2 700 USD za tonę. Cena minimalna działa jak dolna granica: gdy giełda spada poniżej niej, certyfikowana spółdzielnia i tak dostaje umówioną kwotę. Cen rynkowych, które zmieniają się z dnia na dzień, tu nie podajemy.
Praca dzieci przy kakao w Wybrzeżu Kości Słoniowej i Ghanie — liczby NORC
Najbardziej wiarygodne dane pochodzą z raportu NORC at the University of Chicago, opartego na ankietach w gospodarstwach rolnych w sezonie zbiorów 2018/19 i opublikowanego w październiku 2020 r. Raport podaje, że 1,56 mln dzieci było zaangażowanych w pracę dzieci przy produkcji kakao — około 790 000 w Wybrzeżu Kości Słoniowej i 770 000 w Ghanie. Z tego 1,48 mln dzieci (765 233 w Wybrzeżu Kości Słoniowej i 713 419 w Ghanie) wykonywało pracę niebezpieczną: z użyciem maczet, przy noszeniu ciężarów, przy pestycydach.
Trend jest niekorzystny. Wskaźnik rozpowszechnienia pracy dzieci wśród dzieci w wieku 5–17 lat z gospodarstw rolnych na obszarach uprawy kakao wzrósł z 31% w rundzie 2008/09 do 45% w rundzie 2018/19 — o 14 punktów procentowych. W tym samym okresie produkcja kakao w obu krajach łącznie wzrosła o 62%. Strona projektu NORC streszcza to jednym zdaniem: ponad jedna trzecia dzieci w Wybrzeżu Kości Słoniowej i nieco ponad połowa w Ghanie pracowała przy uprawie kakao.
Te liczby dotyczą kakao masowego kupowanego przez wielkie koncerny. Nie oznaczają, że każde ziarno z Afryki Zachodniej pochodzi z pracy dzieci — oznaczają, że bez identyfikowalnego pochodzenia nie da się tego wykluczyć. Więcej w tekście o tym, jak wygląda praca dzieci przy kakao.
Protokół Harkina–Engela: dwadzieścia lat obietnic
We wrześniu 2001 r. największe firmy czekoladowe podpisały w USA Protokół Harkina–Engela — dobrowolne zobowiązanie do wyeliminowania najgorszych form pracy dzieci na plantacjach kakao w Afryce Zachodniej. Pierwotne terminy przesuwano; w 2010 r. cel sformułowano na nowo jako ograniczenie najgorszych form pracy dzieci o 70% do 2020 r.
Raport NORC był właśnie badaniem, które miało sprawdzić realizację tego celu. Wynik: cel nie został osiągnięty, a rozpowszechnienie pracy dzieci wzrosło. Protokół pozostaje punktem odniesienia w dyskusji o branży, bo pokazuje różnicę między zobowiązaniem dobrowolnym a obowiązkiem prawnym — i właśnie dlatego Unia Europejska sięgnęła po rozporządzenie.
Oś czasu: praca dzieci, ceny i EUDR w Afryce Zachodniej
Co zmieni EUDR dla kakao z Afryki Zachodniej
Rozporządzenie (UE) 2023/1115 w sprawie produktów niepowodujących wylesiania (EUDR) obejmuje 7 towarów: bydło, kakao, kawę, olej palmowy, kauczuk, soję i drewno. Po dwóch przesunięciach terminu — zmianę legislacyjną uzgodniono w grudniu 2025 r. — stosuje się je od 30 grudnia 2026 r. do dużych i średnich podmiotów (oraz mikro i małych objętych wcześniej rozporządzeniem o drewnie) i od 30 czerwca 2027 r. do pozostałych mikro i małych przedsiębiorstw. Komisja Europejska potwierdziła te daty w komunikacie z 13 lipca 2026 r.
Dla kakao kluczowy jest art. 9: oświadczenie o należytej staranności musi zawierać geolokalizację wszystkich działek, z których pochodzi surowiec. To odwraca dotychczasową logikę rynku masowego, w którym ziarno z tysięcy gospodarstw mieszało się w skupie. Importer będzie musiał wiedzieć, skąd dokładnie pochodzi kakao — a to ta sama informacja, której brakuje, by wykluczyć pracę dzieci. EUDR nie dotyczy wprost praw pracowniczych, ale identyfikowalność, którą wymusza, jest warunkiem każdej innej kontroli.
Kadm i ołów w kakao z Afryki Zachodniej
Pod jednym względem kakao z Afryki Zachodniej wypada korzystniej niż latynoamerykańskie: kadmu. Jego naturalne tło w glebie zależy od wieku i pochodzenia gleby — młode gleby wulkaniczne Andów mają go więcej, stare i zwietrzałe gleby Afryki Zachodniej mniej. Limity unijne (rozporządzenie 2023/915) są jednak takie same niezależnie od pochodzenia: 0,80 mg/kg dla wyrobów od 50% suchej masy kakaowej, 0,60 mg/kg dla proszku, a EFSA ustaliła tolerowane tygodniowe pobranie na 2,5 µg na kilogram masy ciała.
Z ołowiem jest inaczej, bo ołów nie pochodzi z gleby. Badanie Rankina i współpracowników z 2005 r. (Environmental Health Perspectives) wykazało, że ziarno kakaowe zawiera średnio ≤ 0,5 ng/g ołowiu — jedną z najniższych wartości w żywności naturalnej — podczas gdy gotowe produkty kakaowe miały go do 230 ng/g. Skład izotopowy wskazał na źródło: transport, przetwórstwo i produkcja, nie plantacja. Ołów jest więc problemem łańcucha dostaw, a nie regionu. Jak czytać wyniki badań na oba metale, wyjaśniamy w tekście o tym, skąd biorą się kadm i ołów w kakao.
Fairtrade, Rainforest Alliance i BIO w Afryce Zachodniej
Trzy systemy certyfikacji spotyka się w Afryce Zachodniej najczęściej, i każdy mówi o czym innym.
Fairtrade — cena minimalna 2 400 USD/t i premia 240 USD/t dla spółdzielni; standard zakazuje pracy dzieci, ale kontrola opiera się na audytach spółdzielni, nie każdego gospodarstwa.
Rainforest Alliance — po połączeniu z UTZ w styczniu 2018 r. i wprowadzeniu wspólnego standardu w 2020 r. obejmuje wymagania dotyczące praw człowieka, wylesiania i zarządzania gospodarstwem; nie gwarantuje ceny minimalnej.
BIO — zgodność z rozporządzeniem (UE) 2018/848: sposób uprawy bez syntetycznych środków ochrony roślin; nie mówi nic o cenie ani o pracy dzieci.
Żaden z tych znaków nie zastępuje identyfikowalności, którą wymusi EUDR, i żaden nie dotyczy kadmu. Co dokładnie gwarantuje każdy znak, rozkładamy na części w tekście o tym, co mówią certyfikaty kakao.
Kakao ceremonialne: blok 100% masy kakaowej
Smak kakao z Afryki Zachodniej — „klasyczna czekolada”
Jeśli ktoś pamięta smak czekolady z dzieciństwa, pamięta najpewniej kakao z Afryki Zachodniej. Odmiany Amelonado dają profil głęboki, orzechowy i równy, bez kwasowości i nut owocowych, którymi wyróżniają się Nacional czy Criollo. To właśnie dlatego przemysł wybiera je do produktów, które mają smakować tak samo w każdej partii.
W segmencie ceremonialnym kakao afrykańskie jest mniejszością, ale istnieje: na polskim rynku hurtowym spotyka się pozycje z Wybrzeża Kości Słoniowej (Amargo), Ghany (Volta), Nigerii (Osun Iwo) i Sierra Leone (Gola). Dla osoby, która szuka smaku „jak czekolada”, bez kwasowości kakao z Andów, to naturalny wybór — pod warunkiem, że sprzedawca potrafi wskazać pochodzenie.
Kakao z Afryki Zachodniej w ofercie ceremonialnej — na co patrzeć
Pochodzenie z nazwą. Przy kakao afrykańskim identyfikowalność jest ważniejsza niż gdziekolwiek indziej, bo to tu raport NORC zlokalizował problem pracy dzieci. Kraj to za mało — pytaj o spółdzielnię lub region.
Certyfikat Fairtrade albo Rainforest Alliance. Nie są gwarancją, ale są jedynym zewnętrznym audytem, jaki istnieje poza EUDR.
Rok zbioru. Kakao masowe bywa magazynowane długo; przy produkcie sprzedawanym jako ceremonialne data zbioru powinna być znana.
Wynik badania na kadm i ołów. Kadm będzie zwykle niski, ale ołów zależy od drogi, jaką przeszło ziarno — i tylko badanie partii to pokaże.
Od 30 grudnia 2026 r. — geolokalizacja. Importer kakao musi ją mieć; sprzedawca, który nie potrafi odpowiedzieć na pytanie o działkę, nie spełnia wymogu rozporządzenia 2023/1115.
Ogólne kryteria zakupu — skład, zawartość kakao, data trwałości — opisujemy w tekście na co patrzeć, kupując kakao.
Najczęstsze pytania
Czy kakao z Ghany jest gorsze od kakao z Ekwadoru?
Jest inne. Ghana produkuje kakao masowe z odmian Amelonado o klasycznym, równym profilu; Ekwador — kakao szlachetne o nutach kwiatowych. ICCO klasyfikuje oba typy handlowo, nie jakościowo.
Ile dzieci pracuje przy kakao w Afryce Zachodniej?
Według raportu NORC z 2020 r. — 1,56 mln dzieci w Wybrzeżu Kości Słoniowej i Ghanie w sezonie 2018/19, z czego 1,48 mln wykonywało pracę niebezpieczną.
Czy kakao z Afryki Zachodniej ma mniej kadmu?
Zwykle tak, bo stare, zwietrzałe gleby regionu mają niższe naturalne tło kadmu niż młode gleby wulkaniczne Andów. Limity unijne są jednak jednakowe dla wszystkich pochodzeń, a o konkretnej partii mówi tylko badanie.
Co to jest Protokół Harkina–Engela?
Dobrowolne zobowiązanie firm czekoladowych z września 2001 r. do wyeliminowania najgorszych form pracy dzieci przy kakao. Zrewidowany w 2010 r. cel — ograniczenie o 70% do 2020 r. — nie został osiągnięty.
Od kiedy EUDR dotyczy kakao?
Od 30 grudnia 2026 r. dla dużych i średnich podmiotów i od 30 czerwca 2027 r. dla pozostałych mikro i małych przedsiębiorstw. Importer musi wtedy dysponować geolokalizacją działek, z których pochodzi ziarno.
Suplementy diety stanowią uzupełnienie codziennej diety i nie powinny być traktowane jako jej zamiennik. Nie zastępują zrównoważonego odżywiania ani zdrowego stylu życia. Pamiętaj, aby nie przekraczać zalecanej dziennej porcji do spożycia. Produkt należy przechowywać w miejscu niedostępnym dla dzieci. Przed rozpoczęciem suplementacji zaleca się konsultację z lekarzem lub farmaceutą, zwłaszcza w przypadku ciąży, karmienia piersią, stosowania leków lub istniejących schorzeń. Suplement diety nie jest lekiem i nie zapobiega ani nie leczy chorób, a jego celem jest uzupełnienie diety w niezbędne składniki odżywcze w przypadku ich niedoboru. Dołożyliśmy wszelkich starań, aby informacje zawarte na stronie były dokładne i aktualne, jednak nie ponosimy odpowiedzialności za ewentualne błędy. W razie pytań lub wątpliwości zapraszamy do kontaktu – chętnie udzielimy dodatkowych informacji, aby pomóc w świadomym wyborze odpowiednich suplementów.
Witalności, 2026. Wszelkie prawa zastrzeżone. Kopiowanie, rozpowszechnianie lub wykorzystywanie treści w jakiejkolwiek formie bez uprzedniej pisemnej zgody właściciela jest surowo zabronione i podlega sankcjom prawnym, w tym odpowiedzialności cywilnej oraz karnej, zgodnie z ustawą o prawie autorskim i prawach pokrewnych (Dz.U. 1994 Nr 24 poz. 83 z późn. zm.). Naruszenie praw będzie skutkować podjęciem odpowiednich kroków prawnych.